Geral

 Reprodução/Pexels
Publicado em 10/11/2025, às 10h05 Marina Gonçalves
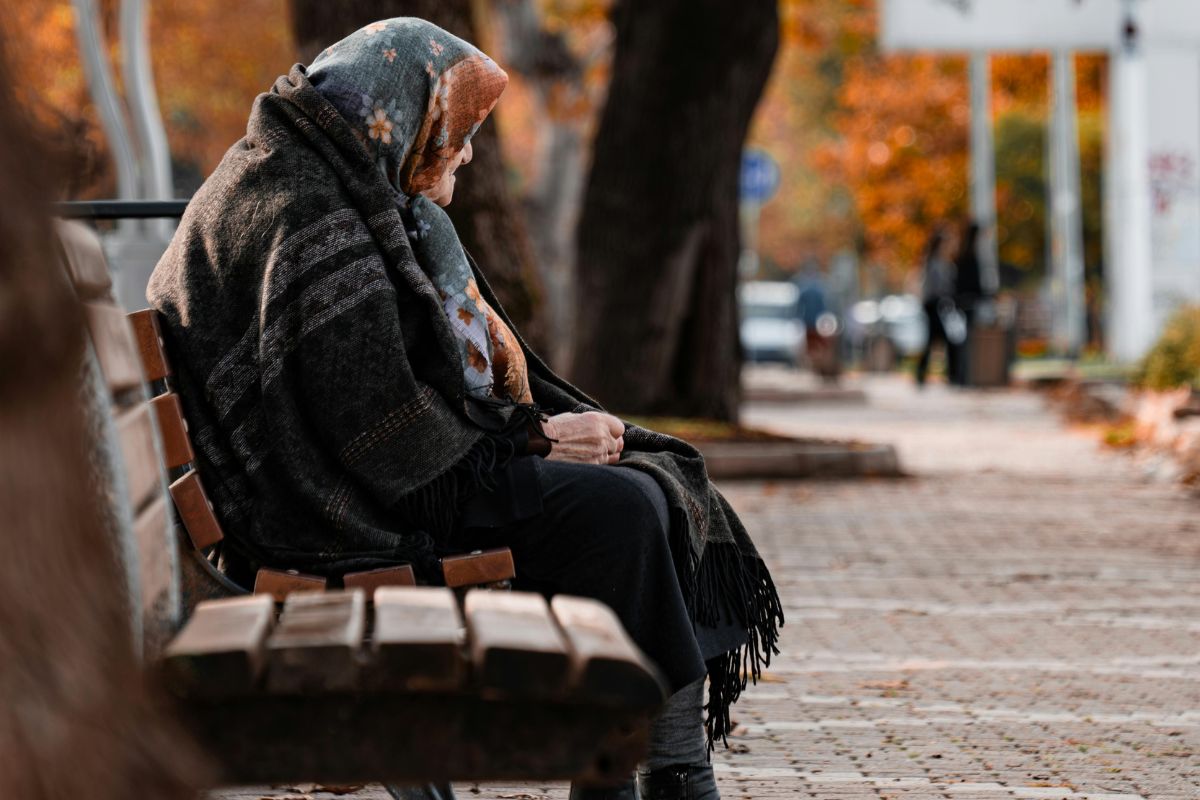
Muitos idosos enfrentam o desafio de lidar com doenças graves, que exigem não apenas apoio médico e emocional, mas também atenção às questões financeiras.
Para aposentados e pensionistas que se encontram nessa situação, existe uma possibilidade de alívio tributário relevante: a isenção do Imposto de Renda (IR), medida revista no art. 6º, inciso XIV, da lei 7.713/1988.
De acordo com o portal Click Petróleo e Gás, com informações do Portal Migalhas, o direito à isenção do IR vale apenas para aposentados ou pensionistas que tenham uma das doenças listadas em lei. O Superior Tribunal de Justiça (STJ), no REsp 1.116.620 (Tema 250), reforça que essa lista é taxativa, ou seja, não pode ser ampliada por interpretação ou analogia.
O benefício se aplica a pessoas com doenças como câncer, Parkinson, esclerose múltipla, cardiopatias graves, insuficiência renal ou hepática grave, Alzheimer avançado, AIDS e cegueira (inclusive em um olho). A Justiça ainda confirma que o direito continua mesmo quando a doença está em remissão, como no caso do câncer.
Vale destacar que a isenção vale apenas para aposentadorias ou pensões, conforme reforçado pelo STJ no Tema 1.037. Rendimentos de trabalhadores ativos ou outras fontes, como aluguéis e investimentos, continuam tributados normalmente. O benefício fiscal se limita à renda recebida após a aposentadoria ou reforma.
Existem duas formas de garantir a isenção do IR: administrativo ou judicial. Na via administrativa, é preciso apresentar um laudo médico oficial com diagnóstico, CID e data de início dos sintomas à fonte pagadora. Com a aprovação, a isenção passa a valer e é possível pedir a restituição de IR pago nos últimos cinco anos.
Já a via judicial é usada quando existe recusa administrativa ou ausência de laudo oficial. Laudos particulares podem ser aceitos, conforme a súmula 598 do STJ, desde que a doença grave seja comprovada por outros meios de prova.
Vale a pena solicitar a restituição do IR pago indevidamente desde o diagnóstico da doença. O prazo para requerer é de até cinco anos, contado a partir da data do diagnóstico ou da aposentadoria, o que ocorrer por último. Segundo o Portal Migalhas, a contagem considera quando a doença foi comprovada, e não a emissão do laudo oficial.
O pedido de restituição pode ser realizado junto à Receita Federal ou via ação judicial. Se o aposentado ou pensionista falecer, os herdeiros ainda têm direito a pleitear os valores, desde que a doença tenha sido comprovada por documentos produzidos enquanto estava vivo.
Classificação Indicativa: Livre


Modo Karaokê

som poderoso

Notebook Poderoso

famoso copo

Smartwatch top