Cidades

 Reprodução: Internet

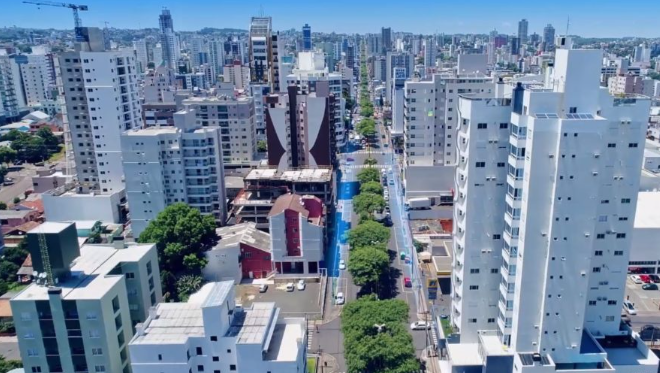
Uma cobrança de IPTU mais alta não pode ser aplicada simplesmente porque o imóvel possui uma área construída maior. Esse foi o entendimento firmado por unanimidade pelo Supremo Tribunal Federal (STF) ao analisar uma lei do município de Chapecó, em Santa Catarina, que estabelecia uma alíquota diferente conforme o tamanho da construção.
A decisão considera inconstitucional a utilização exclusiva da área do imóvel como critério para aumentar progressivamente a alíquota do Imposto Predial e Territorial Urbano.
Com o julgamento, municípios que adotarem regra semelhante ficam sujeitos ao entendimento estabelecido pela Corte.
Lei de Chapecó previa alíquota maior
A legislação questionada pelo município catarinense determinava uma alíquota de 1% para imóveis com área construída superior a 400 metros quadrados. Para as demais propriedades, era aplicada uma alíquota de 0,5%.
O Tribunal de Justiça de Santa Catarina já havia considerado a regra inválida e determinado que fosse aplicada a alíquota menor. A decisão também estabeleceu a devolução dos valores cobrados a mais dos proprietários.
O município recorreu ao STF defendendo que construções maiores representariam uma utilização mais intensa do solo urbano e, por esse motivo, poderiam justificar uma tributação superior.
STF rejeitou argumento do município
Relator do processo, o ministro Dias Toffoli não acolheu a justificativa apresentada pela prefeitura. Segundo ele, a Constituição estabelece os critérios que podem ser utilizados para determinar a progressividade do IPTU.
A legislação constitucional permite que as alíquotas sejam diferenciadas de acordo com o valor do imóvel e admite distinções relacionadas à localização e ao uso da propriedade.
Para o ministro, porém, a área construída não está entre os critérios autorizados para elevar a alíquota.
O entendimento foi acompanhado pelos demais ministros do Supremo em julgamento realizado no plenário virtual.
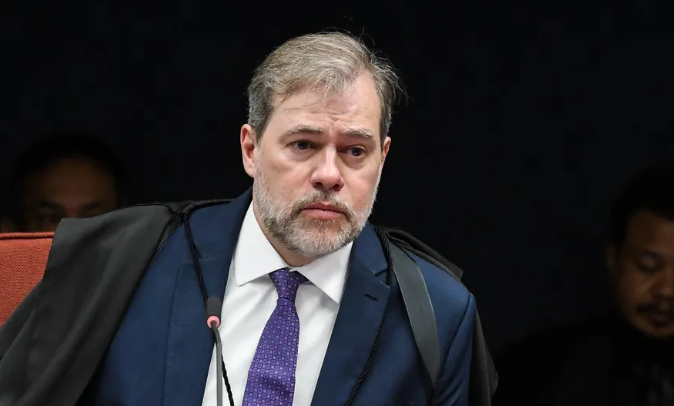
Tamanho do imóvel não pode definir alíquota progressiva
Na avaliação do STF, os municípios não podem criar critérios próprios de progressividade do IPTU que ultrapassem aqueles previstos na Constituição.
Toffoli afirmou que permitir a criação de regras municipais baseadas em critérios diferentes dos estabelecidos constitucionalmente seria incompatível com a intenção do constituinte.
É incompatível com a intenção do constituinte reformador permitir que os municípios criem IPTU progressivo com base em critérios diversos daqueles previstos no texto constitucional”, afirmou o ministro.
Segundo ele, também não é possível equiparar a área da propriedade aos critérios constitucionalmente autorizados.
“A área do imóvel não se confunde com o tempo ou com o valor do imóvel, únicos critérios que podem ser utilizados para a instituição do IPTU progressivo”, completou Toffoli.
O que muda para os proprietários?
A decisão não significa que imóveis maiores necessariamente terão IPTU menor. O ponto central do julgamento é qual critério pode ser utilizado pelo município para estabelecer uma alíquota progressiva.
Dessa forma, uma prefeitura não pode aumentar exclusivamente a alíquota do imposto porque uma construção ultrapassou determinado tamanho, como ocorreu na legislação analisada pelo STF.
Já os critérios previstos na Constituição para a progressividade do IPTU continuam podendo ser utilizados pelos municípios dentro das regras estabelecidas pelo ordenamento jurídico.
Decisão tem impacto sobre leis municipais
O julgamento estabelece um parâmetro para situações semelhantes em outros municípios brasileiros.
Leis municipais que utilizem exclusivamente a área construída ou a extensão do imóvel para estabelecer alíquotas progressivamente maiores de IPTU podem ser questionadas à luz do entendimento firmado pelo Supremo.
A decisão também reforça que a autonomia tributária dos municípios possui limites definidos pela Constituição e que as regras locais de cobrança do IPTU precisam respeitar esses parâmetros.
Entenda o caso
Município: Chapecó (SC)
Imposto: IPTU
Regra questionada: alíquota de 1% para imóveis com área construída superior a 400 m²
Alíquota considerada aplicável: 0,5%
Decisão: STF considerou inconstitucional o aumento da alíquota baseado exclusivamente na área do imóvel
Relator: ministro Dias Toffoli
Resultado: decisão unânime
Por que a decisão é importante?
O julgamento delimita quais critérios podem ser utilizados pelos municípios para estabelecer a progressividade do IPTU.
A área construída, isoladamente, não pode ser utilizada para justificar uma alíquota maior. O entendimento pode alcançar leis municipais que adotem regra semelhante em outras cidades.
Classificação Indicativa: Livre


Modo Karaokê

som poderoso

Notebook Poderoso

famoso copo

Smartwatch top